Warto więc najpierw ustalić, skąd wzięła się kwota do zapłaty i sprawdzić poprawność danych. Jeżeli wynik się potwierdzi, podatek należy wpłacić na indywidualny mikrorachunek podatkowy w odpowiednim terminie. Wyjaśniamy, jak zrobić to krok po kroku.
Co oznacza dopłata podatku w rocznym PIT?
Przez większą część roku możesz w ogóle nie wykonywać samodzielnych przelewów podatku. Przy umowie o pracę czy umowie zlecenia zaliczki na PIT zazwyczaj oblicza i pobiera płatnik, np. pracodawca lub zleceniodawca.
Rozliczenie roczne pokazuje jednak ostateczny wynik. Łączy dochody, które zgodnie z przepisami powinny zostać razem opodatkowane, uwzględnia zaliczki pobrane w ciągu roku, a także przysługujące odliczenia i preferencje.
Jeżeli podatek należny za cały rok jest wyższy niż suma zapłaconych lub pobranych zaliczek, powstaje kwota podatku do zapłaty, potocznie określana jako dopłata lub niedopłata. Jeśli zaliczki i inne rozliczenia były wyższe od podatku należnego, pojawia się nadpłata, która może zostać zwrócona podatnikowi.

Sama dopłata nie jest więc karą ani dodatkową opłatą nakładaną przez urząd. To brakująca część podatku wynikającego z rocznego rozliczenia.
Dlaczego wyszła mi dopłata podatku?
Przyczyn może być kilka. Dlatego zamiast zakładać, że deklaracja została błędnie obliczona, warto przyjrzeć się swojej sytuacji z całego roku.
Kilka źródeł dochodu może zmienić wynik rozliczenia
Jednym z częstych powodów zaskoczenia jest uzyskiwanie dochodów od więcej niż jednego płatnika. Możesz na przykład jednocześnie pracować na etacie i wykonywać zlecenia, otrzymywać wynagrodzenia od dwóch pracodawców albo łączyć pracę z emeryturą.
Dochody z pracy opodatkowane według skali łączy się w zeznaniu z innymi dochodami rozliczanymi na tych samych zasadach, np. z umów zlecenia czy emerytury. Obecnie skala przewiduje stawkę 12% do podstawy opodatkowania wynoszącej 120 000 zł oraz 32% od nadwyżki ponad ten próg.
Poszczególni płatnicy pobierają zaliczki na podstawie informacji, które sami posiadają. Roczny PIT pokazuje natomiast łączny obraz. Jeśli suma dochodów wpływa na ostateczną wysokość podatku, może okazać się, że pobrane wcześniej zaliczki nie wystarczają do pokrycia zobowiązania.
Nie oznacza to jednak, że dwie umowy albo dwóch pracodawców zawsze prowadzą do dopłaty. Jest to po prostu jedna z sytuacji, w których warto dokładniej sprawdzić wynik.
Zmiana pracy w ciągu roku
Sama zmiana pracodawcy również nie powoduje automatycznie niedopłaty. Znaczenie może mieć jednak to, jak w ciągu roku były obliczane zaliczki i jakie oświadczenia podatnik składał poszczególnym pracodawcom.
Dotyczy to szczególnie sytuacji, gdy przez pewien czas otrzymywałeś wynagrodzenie z dwóch miejsc albo rozpocząłeś nową pracę, zanim zakończyło się poprzednie zatrudnienie. Przy rocznym rozliczeniu wszystkie dochody opodatkowane według skali zostają odpowiednio zestawione, a wtedy może pojawić się różnica pomiędzy podatkiem należnym a zaliczkami.
Kwota zmniejszająca podatek była stosowana przez kilku płatników
Kolejną możliwą przyczyną jest sposób stosowania kwoty zmniejszającej podatek przy obliczaniu miesięcznych zaliczek.
Roczna kwota zmniejszająca podatek wynosi obecnie 3600 zł. Przy obliczaniu miesięcznych zaliczek odpowiada jej maksymalnie 300 zł miesięcznie. Podatnik może podzielić tę kwotę między maksymalnie trzech płatników: przykładowo po 150 zł między dwóch albo po 100 zł między trzech. Łączne pomniejszenie u wszystkich płatników nie może jednak przekraczać 300 zł miesięcznie.
Jeśli wskutek złożonych oświadczeń kilku płatników zastosowało kwotę zmniejszającą w zbyt dużej łącznej wysokości, zaliczki pobierane w ciągu roku mogły być za niskie. Różnica ujawni się wtedy w rocznym zeznaniu.
Dlatego przy kilku miejscach zatrudnienia warto sprawdzać i aktualizować składane oświadczenia, gdy zmienia się sytuacja podatnika.
W ciągu roku pobrano za mało zaliczek
Dopłata może być również skutkiem innych różnic między zaliczkami a podatkiem należnym. Nie zawsze oznacza to błąd pracodawcy. Zaliczki mają charakter bieżący, natomiast ostateczne zobowiązanie ustala się w zeznaniu za cały rok.
Jeśli część Twoich dochodów nie była objęta wystarczającymi zaliczkami albo ich wysokość nie pokryła ostatecznego podatku wynikającego ze wszystkich źródeł, w PIT pojawi się kwota do uregulowania.
PIT pokazuje podatek do zapłaty. Najpierw sprawdź dane
Jeżeli wynik jest dla Ciebie zaskakujący, nie wykonuj przelewu automatycznie bez sprawdzenia deklaracji. Z drugiej strony nie warto też zmieniać poprawnych danych tylko dlatego, że spodziewałeś się zwrotu.
Przed wysłaniem zeznania sprawdź przede wszystkim:
- czy uwzględniłeś wszystkie otrzymane PIT-11 i inne informacje podatkowe, ale żadnej nie wpisałeś podwójnie,
- czy przychody, koszty, dochody i pobrane zaliczki zostały przeniesione do odpowiednich miejsc,
- czy rozliczenie obejmuje wszystkie źródła dochodu,
- czy wybrałeś właściwy sposób rozliczenia, np. indywidualny albo wspólny z małżonkiem, jeśli masz do niego prawo,
- czy uwzględniłeś przysługujące Ci ulgi i odliczenia,
- czy wszystkie dane małżonka są kompletne, jeśli składacie wspólne zeznanie.
Jeżeli po ponownym sprawdzeniu deklaracji podatek do zapłaty nadal się pojawia, należy założyć, że wynik może być prawidłowy i przejść do jego uregulowania.
Jak zapłacić podatek wynikający z PIT?
Podatek wykazany w rocznym zeznaniu wpłacasz na swój indywidualny mikrorachunek podatkowy. Ministerstwo Finansów wskazuje, że jeśli z PIT wynika podatek do zapłaty, standardowym terminem jego uregulowania jest 30 kwietnia roku następującego po roku podatkowym.
Nie musisz więc dokonywać wpłaty dokładnie tego samego dnia, w którym wysyłasz deklarację wcześniej w sezonie rozliczeniowym. Trzeba jednak pamiętać o ustawowym terminie.
Gdzie znaleźć numer mikrorachunku?
Numer mikrorachunku możesz sprawdzić w oficjalnym generatorze Ministerstwa Finansów lub uzyskać w urzędzie skarbowym. Do jego ustalenia potrzebny jest właściwy identyfikator podatkowy. Dla osoby fizycznej, która nie prowadzi działalności gospodarczej i nie jest podatnikiem VAT, będzie to co do zasady PESEL. W innych wskazanych przez MF przypadkach właściwym identyfikatorem jest NIP.
W usłudze Twój e-PIT, jeśli z zeznania wynika podatek do zapłaty, przy płatności online również prezentowany jest właściwy mikrorachunek podatnika.
Jaki symbol formularza podać przy przelewie?
Jeśli wykonujesz przelew z bankowości elektronicznej, wybierz opcję przelewu podatkowego. Ministerstwo Finansów wskazuje, że należy podać numer mikrorachunku, kwotę podatku, okres, czyli rok, którego dotyczy wpłata, oraz symbol odpowiedniego formularza, np. PIT-37.
Jeśli więc dopłata wynika ze złożonego PIT-37, jako symbol formularza wskaż PIT-37. Przy innym rodzaju zeznania wybierz symbol tego formularza, którego dotyczy płatność.
MF wyjaśnia również, że przy rozliczeniu rocznym, jeśli prawidłowo podasz mikrorachunek, rodzaj formularza, okres i kwotę do zapłaty, pole "tytuł" może pozostać puste.
Zapłaciłem PIT, ale Twój e-PIT nadal pokazuje kwotę do zapłaty
To sytuacja, która może niepotrzebnie wywołać stres. Wykonałeś przelew, wracasz do usługi Twój e-PIT, a należność nadal jest widoczna i oznaczona na czerwono.
Nie musi to oznaczać, że urząd nie otrzymał pieniędzy.
Ministerstwo Finansów wyjaśnia, że kwota do zapłaty widoczna w usłudze Twój e-PIT ma charakter informacyjny i nie zmienia się po dokonaniu wpłaty. Jako potwierdzenie zapłaty może służyć np. wyciąg lub potwierdzenie z banku. Jeśli masz wątpliwości, czy przelew został prawidłowo zaksięgowany, możesz wyjaśnić tę kwestię bezpośrednio z urzędem skarbowym.
Warto więc zachować potwierdzenie przelewu i sprawdzić, czy został wykonany na właściwy mikrorachunek, z prawidłową kwotą, okresem i symbolem formularza.
Do kiedy trzeba zapłacić dopłatę PIT?
Co do zasady podatek wynikający z rocznego PIT należy uregulować do 30 kwietnia roku następującego po roku podatkowym.
Po przekroczeniu terminu niezapłacona kwota może stać się zaległością podatkową, z którą mogą wiązać się odsetki. Dlatego jeśli wynik rozliczenia jest prawidłowy, nie warto odkładać płatności na ostatnią chwilę.
Szczególna sytuacja dotyczy zeznań automatycznie zaakceptowanych w usłudze Twój e-PIT. W przypadku podatku do zapłaty urząd przekazuje podatnikowi informację o wysokości należności. MF wskazuje, że od otrzymania takiej informacji podatnik ma 7 dni na zapłatę, zanim zaczną być naliczane odsetki.
Zaskoczyła Cię dopłata? Sprawdź rozliczenie w PIT Pro
Jeśli po wpisaniu danych nagle okazuje się, że zamiast spodziewanego zwrotu musisz zapłacić podatek, warto przed wysłaniem deklaracji jeszcze raz sprawdzić całe rozliczenie.
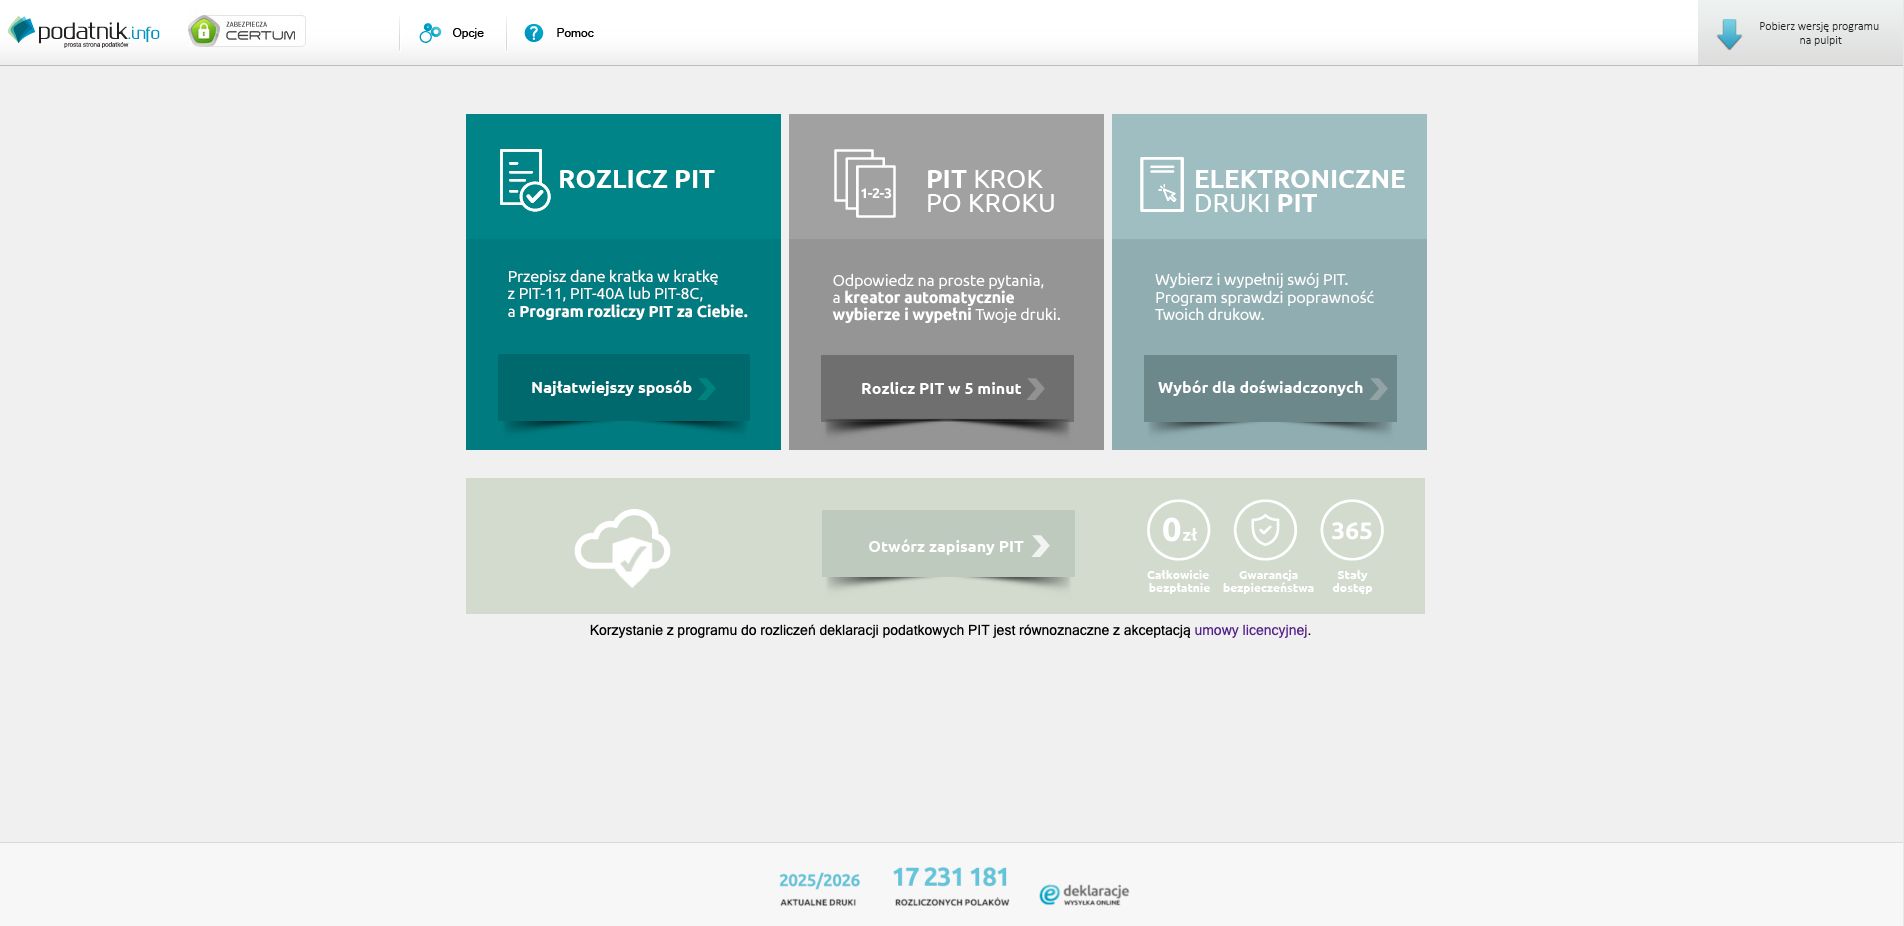
Możesz zrobić to z pomocą PIT Pro od Podatnik.info. Program prowadzi użytkownika krok po kroku przez przygotowanie właściwego formularza, wykonuje obliczenia na podstawie podanych informacji oraz posiada system monitorowania i korekty błędów. Jeżeli w formularzu znajdują się pola wymagające poprawienia, program je sygnalizuje, dzięki czemu możesz wrócić do danych jeszcze przed wysłaniem deklaracji.
PIT Pro pomaga również przy korzystaniu z ulg i odliczeń. Program wskazuje potrzebne informacje i załączniki oraz wykonuje związane z nimi obliczenia.
To ważne, ponieważ przy niespodziewanej dopłacie celem nie powinno być "uzyskanie zwrotu za wszelką cenę", ale upewnienie się, że deklaracja została sporządzona prawidłowo i uwzględnia wszystkie elementy, do których masz prawo.
PIT Pro nie usuwa prawidłowo wyliczonej dopłaty. Jeśli po poprawnym wprowadzeniu danych i uwzględnieniu należnych ulg nadal wynika podatek do zapłaty, kwotę należy uregulować. Program może natomiast ułatwić sprawdzenie, czy wynik nie jest konsekwencją pomyłki podczas przygotowywania zeznania.
Dopłata nie musi oznaczać błędu
Gdy PIT pokazuje kwotę do zapłaty, zacznij od ustalenia jej przyczyny. Sprawdź wszystkie źródła dochodu, pobrane zaliczki, sposób zastosowania kwoty zmniejszającej podatek oraz przysługujące Ci ulgi. Następnie zweryfikuj dane w deklaracji.
Jeśli wynik jest prawidłowy, zapłać podatek na swój mikrorachunek w obowiązującym terminie i zachowaj potwierdzenie płatności.
Chcesz łatwiej przejść przez przygotowanie deklaracji i sprawdzić wynik przed wysyłką? PIT Pro na Podatnik.info prowadzi przez rozliczenie krok po kroku, wykonuje potrzebne obliczenia i pomaga wychwycić błędy przed złożeniem formularza. Na portalu znajdziesz też całą bazę poradników podatkowych, która pomoże Ci również z innymi potencjalnymi problemami rozliczeniowymi.
Najczęściej zadawane pytania
Czy dopłata podatku oznacza, że PIT jest błędny?
Nie. Podatek do zapłaty może być całkowicie prawidłowym wynikiem. Powstaje m.in. wtedy, gdy zaliczki pobrane w ciągu roku są niższe od podatku należnego po rocznym rozliczeniu wszystkich dochodów.
Na jaki rachunek zapłacić dopłatę PIT?
Podatek wynikający z rocznego zeznania wpłaca się na indywidualny mikrorachunek podatkowy. Numer można sprawdzić w oficjalnym generatorze lub uzyskać w urzędzie skarbowym.
Jaki symbol formularza wpisać w przelewie?
Wskaż formularz, z którego wynika płatność, np. PIT-37, jeżeli dopłata wynika z deklaracji PIT-37. Przy przelewie podaj również właściwy okres, kwotę i numer mikrorachunku.
Dlaczego Twój e-PIT nadal pokazuje dopłatę po wykonaniu przelewu?
Ponieważ widoczna w usłudze kwota do zapłaty ma charakter informacyjny i nie jest automatycznie usuwana po wpłacie. Potwierdzeniem zapłaty może być np. dokument lub wyciąg z banku.