Ten tekst jest częścią naszego cyklu pt. "Marki strategiczne", w którym przyglądamy się firmom istotnym dla polskiej gospodarki.
Najważniejsze firmy nie zawsze stoją na pierwszym planie
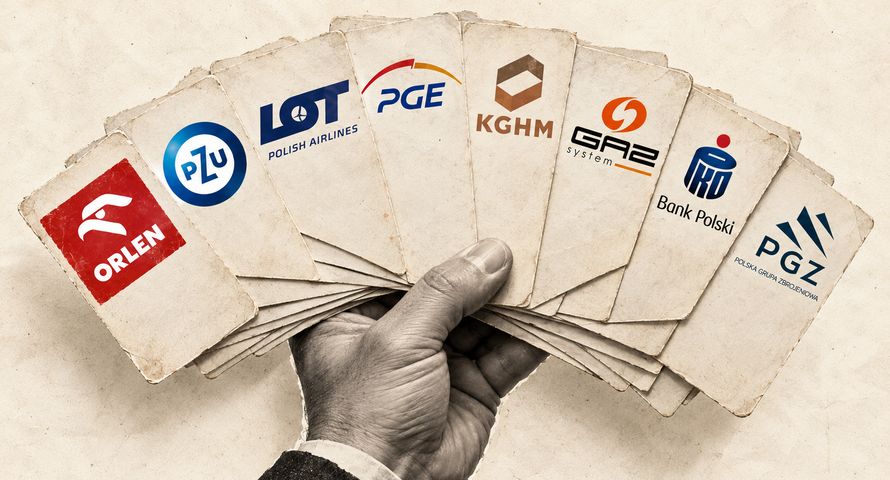
Na tej liście są potężne grupy znane każdemu Polakowi, ale też niemal niewidoczni operatorzy sieci i rurociągów. Nie trafili tu za logo ani sam udział Skarbu Państwa. Decydują skutki awarii, czas odbudowy aktywów i zdolność działania podczas kryzysu.
Energia i surowce: system naczyń połączonych

ORLEN jest czymś znacznie większym niż sieć stacji. Łączy rafinerie, wydobycie, gaz, energetykę i handel, a w 2025 r. osiągnął 267,8 mld zł przychodów oraz 41,5 mld zł EBITDA LIFO po eliminacji odpisów aktualizujących. Skarb Państwa ma 49,9 proc. akcji i decydujący wpływ na grupę. Ta skala daje siłę, ale też sprawia, że błędna decyzja może uderzyć w kilka rynków naraz.
Do Orlenu należy chociażby Energa, której strategiczne znaczenie wynika przede wszystkim z dystrybucji energii. Energa-Operator zarządza około 202 tys. km linii elektroenergetycznych i dostarcza prąd do około 3,4 mln odbiorców w północnej i środkowej Polsce. Odpowiada więc za infrastrukturę niezbędną do codziennego funkcjonowania gospodarstw domowych, przedsiębiorstw i instytucji.
PGE produkuje energię i dostarcza ją do ponad 5,86 mln odbiorców dystrybucji. Operator dystrybucyjny grupy działa na obszarze około 130 tys. km kw., a Skarb Państwa kontroluje 60,86 proc. kapitału. Duży udział aktywów węglowych sprawia jednak, że przyszła rola PGE zależy od finansowania nowych mocy i modernizacji sieci.
Jeszcze mniej widoczne są Polskie Sieci Elektroenergetyczne – jedyny operator systemu przesyłowego energii elektrycznej w Polsce, odpowiadający za bieżące równoważenie jej produkcji i zużycia. Uzgodniony plan rozwoju sieci na lata 2025–2034 przewiduje 64,3 mld zł nakładów oraz budowę około 4,7 tys. km torów nowych linii 400 kV. Inwestycje mają zwiększyć bezpieczeństwo dostaw i umożliwić przyłączenie nowych źródeł energii, w tym morskich farm wiatrowych i elektrowni jądrowej. Od sprawności tej infrastruktury zależy działanie całej gospodarki.
Podobną rolę na rynku gazu pełni GAZ-SYSTEM. Państwowy operator zarządza 12 201 km gazociągów oraz połączeniami transgranicznymi. Program terminalu FSRU w Zatoce Gdańskiej zakłada zdolność regazyfikacyjną co najmniej 6,1 mld m sześc. rocznie i około 250 km nowych gazociągów. Od tych inwestycji zależy realna dywersyfikacja dostaw.
PERN przejmuje pałeczkę tam, gdzie zaczyna się logistyka ropy i paliw. Spółka ma 19 baz paliwowych o pojemności ponad 2,8 mln m sześc. oraz cztery bazy ropy mieszczące ponad 4,2 mln m sześc. Do tego dochodzą rurociągi i dostęp do Naftoportu. Konkurenta dla stacji benzynowej można zbudować, ale alternatywnej sieci magazynów i rurociągów nie tworzy się w kilka miesięcy.
KGHM kontroluje aktywa ważne dla energetyki, przemysłu i obronności. Skarb Państwa ma 31,79 proc. akcji – pakiet mniejszościowy, lecz największy. Grupa zatrudnia ponad 34 tys. osób, a w pierwszej połowie 2026 r. wyprodukowała 351 tys. ton miedzi płatnej i 712 ton srebra. Znaczeniu towarzyszą ryzyka: cykliczne ceny, energochłonność i koszt wielkich inwestycji.
Finanse: banków jest wiele, ale nie każdy ma tę skalę
Bank Gospodarstwa Krajowego jest państwowym bankiem rozwoju, zapewniającym finansowe zaplecze dla długoterminowych programów publicznych. Obsługuje m.in. Krajowy Fundusz Drogowy i Fundusz Wsparcia Sił Zbrojnych. W przypadku tego ostatniego pozyskuje finansowanie, zarządza płynnością i obsługuje zadłużenie. Jego sprawność wpływa więc na ciągłość finansowania infrastruktury oraz modernizacji armii. Strategiczne znaczenie BGK wiąże się ze zdolnością do organizowania kapitału na przedsięwzięcia rozłożone na wiele lat. Tak rozległa rola wymaga szczególnie przejrzystego rozliczania kosztów finansowania i ryzyka zadłużenia.
PKO Bank Polski obsługuje ponad 12,4 mln klientów. To miliony rachunków, depozytów, kredytów i codziennych rozliczeń, ale także obsługa przedsiębiorstw oraz instytucji. Skarb Państwa posiada 29,43 proc. akcji i przy rozproszonym akcjonariacie zachowuje kontrolny wpływ. Tak duży bank jest buforem w kryzysie, lecz może również stać się narzędziem doraźnej polityki kadrowej lub kredytowej.
PZU tworzy drugi filar finansowej obecności państwa. Ma 34,19 proc. akcji w rękach Skarbu Państwa i jest największą krajową grupą ubezpieczeniową, a jednocześnie posiada 20 proc. Banku Pekao. Jego rolą nie jest tylko sprzedaż polis: ogromny portfel aktywów i powiązanie z bankowością czynią z PZU ważny bufor kapitałowy. Tym bardziej potrzebuje ono przejrzystego nadzoru, którego nie zastąpi państwowy szyld.
Bank Pekao pozostaje jednym z kluczowych podmiotów polskiego sektora bankowego, choć właścicielsko jest powiązany z PZU. Ubezpieczyciel posiada 20 proc. jego akcji, a Polski Fundusz Rozwoju – 12,8 proc. W 2025 r. Grupa Kapitałowa Banku Pekao wypracowała 7,015 mld zł skonsolidowanego zysku netto przypadającego akcjonariuszom banku. Na koniec tego roku z bankowości mobilnej aktywnie korzystało 3,72 mln klientów. Obecność PZU i Pekao w zestawieniu pokazuje skalę państwowego wpływu na finanse, ale również powiązania między ubezpieczeniami a bankowością.
Krajowy Depozyt Papierów Wartościowych zapewnia infrastrukturę potrzebną do ewidencjonowania papierów wartościowych i rozrachunku transakcji, czyli przekazywania ich między uczestnikami rynku wraz z odpowiednimi płatnościami. Jego akcjonariuszami są w równych częściach Skarb Państwa, Narodowy Bank Polski i Giełda Papierów Wartościowych w Warszawie. Spółka pozostaje pod kontrolą Skarbu Państwa. Jej strategiczne znaczenie wynika z koncentracji funkcji potrzebnych bankom, domom maklerskim i inwestorom do finalizowania zawartych transakcji. Poważne zakłócenie tego procesu mogłoby przenieść problemy jednej instytucji na wielu uczestników rynku kapitałowego.
Kolej i lotnictwo: infrastruktura kontra narodowy przewoźnik
W przypadku PKP Polskich Linii Kolejowych strategiczna jest sieć, a nie pociągi w konkretnych barwach. Państwowy zarządca udostępniał w 2024 r. 18 915 km czynnych linii i obsłużył 2,88 mln przejazdów 138 przewoźników. Od tych torów zależą pasażerowie, porty, przemysł i wojsko. Strata netto w wysokości 334 mln zł pokazuje jednocześnie, że infrastruktury o publicznej misji nie można oceniać wyłącznie tak jak zwykłego biznesu.
LOT wzmacnia międzynarodową dostępność Polski, rozwijając siatkę połączeń opartą na warszawskim węźle przesiadkowym. Skarb Państwa ma 69,3 proc. akcji przewoźnika, a pozostałe 30,7 proc. należy do państwowej Polskiej Grupy Lotniczej. W 2025 r. LOT obsłużył 11,7 mln pasażerów, osiągnął 10,22 mld zł przychodów i 350 mln zł zysku netto. Jego strategiczne znaczenie wiąże się z zapewnianiem połączeń ważnych dla biznesu, turystyki i międzynarodowych relacji kraju. Dalszy rozwój wymaga modernizacji floty oraz dostosowywania oferty do zmieniającej się koniunktury w lotnictwie.
Dane, poczta i broń – trzy różne odmiany strategiczności
EXATEL nie walczy o masowego klienta z największymi operatorami komórkowymi. Jego znaczenie jest mniej widowiskowe: w pełni państwowa spółka ma około 23,8 tys. km własnej sieci światłowodowej, zbudowała OST 112 i obsługuje administrację, banki oraz energetykę. W kryzysie liczy się nie liczba reklam, lecz kontrola nad bezpieczną transmisją danych.
Polska Wytwórnia Papierów Wartościowych odpowiada za produkcję banknotów i dokumentów kluczowych dla funkcjonowania państwa. Spółka w całości należy do Skarbu Państwa. Wytwarza m.in. dowody osobiste, paszporty i prawa jazdy oraz dostarcza systemy informatyczne wspierające ich wydawanie. Jej znaczenie wiąże się z utrzymywaniem w kraju specjalistycznych technologii i kompetencji służących zabezpieczaniu dokumentów oraz potwierdzaniu tożsamości. Takie zaplecze trudno szybko zastąpić ze względu na wymagania dotyczące bezpieczeństwa produkcji, ochrony danych i odporności dokumentów na fałszowanie.
Najbardziej spornym przypadkiem jest Poczta Polska. Jako operator wyznaczony utrzymuje usługę powszechną także tam, gdzie prywatnemu konkurentowi działalność może się nie opłacać. Tymczasem listów ubywa. W 2025 r. Poczta miała 6,87 mld zł przychodów ze sprzedaży i 612 mln zł straty na sprzedaży; dodatni wynik netto (469 mln zł) wspierały rozliczenia finansowania usług. Strategiczna funkcja nie zastąpi więc transformacji.
Polska Grupa Zbrojeniowa skupia krajowe zakłady produkujące i serwisujące uzbrojenie, stanowiąc ważne zaplecze polskiej armii. W 2024 r. skonsolidowane przychody netto ze sprzedaży i zrównane z nimi wyniosły 13,94 mld zł. Strategiczne znaczenie grupy wiąże się z utrzymywaniem krajowych zdolności do produkcji, napraw i modernizacji sprzętu wojskowego. Dalsze wzmacnianie tego potencjału wymaga inwestycji w technologie, kadry i moce wytwórcze oraz zapewnienia dostępu do kluczowych komponentów i materiałów.
Strategiczny nie znaczy dobrze zarządzany
Znaczenie tych spółek uzasadnia myślenie o inwestycjach i bezpieczeństwie w perspektywie dłuższej niż kadencja zarządu czy rządu. Państwowy wpływ powinien służyć budowaniu zdolności, na których kraj może polegać przez dekady. Wymaga to jasnego określenia, jakie zadania służą interesowi publicznemu, ile kosztują i kto odpowiada za ich wykonanie. Bez tego łatwo pomylić finansowanie bezpieczeństwa z pokrywaniem kosztów nieefektywności, a politykę przemysłową z realizacją doraźnych interesów. Sprawdzianem państwa jako właściciela jest zdolność do utrzymania kompetencji, infrastruktury i ciągłości usług także wtedy, gdy zmieniają się rządy, kończy dobra koniunktura lub przychodzi kryzys.