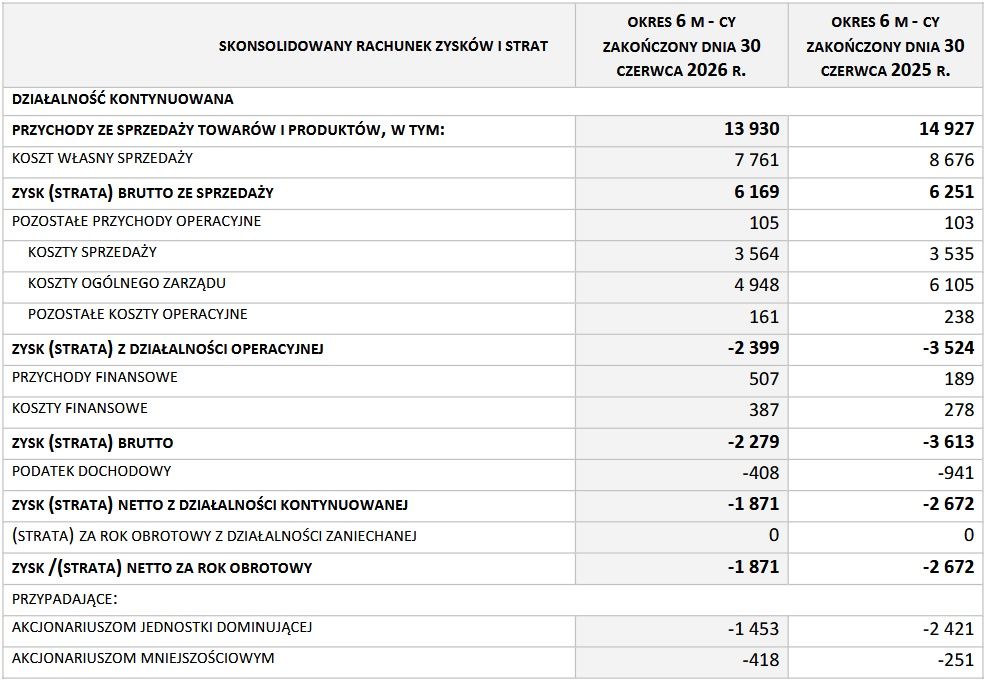
Przychody sprzedażowe grupy kapitałowej PMPG Polskie Media w pierwszej połowie 2026 roku wyniosły 13,93 mln zł, o 6,7 proc. mniej niż przed rokiem (14,93 mln).
Wpływy gotówkowe zmalały rok do roku z 13,52 do 13,28 mln zł, a barterowe – z 1,4 mln do 655 tys. zł. Firma w sprawozdaniu podała, że przychody z reklam i eventów poszły w dół o 5 proc., zaś te ze sprzedaży egzemplarzowej i e-wydań – o 10 proc.
Jak opisywaliśmy szczegółowo, według danych Polskich Badań Czytelnictwa w drugim kwartale 2026 roku przeciętny wynik sprzedażowy "Do Rzeczy" zmalał r/r o 21,44 proc. do 19 853 egz.
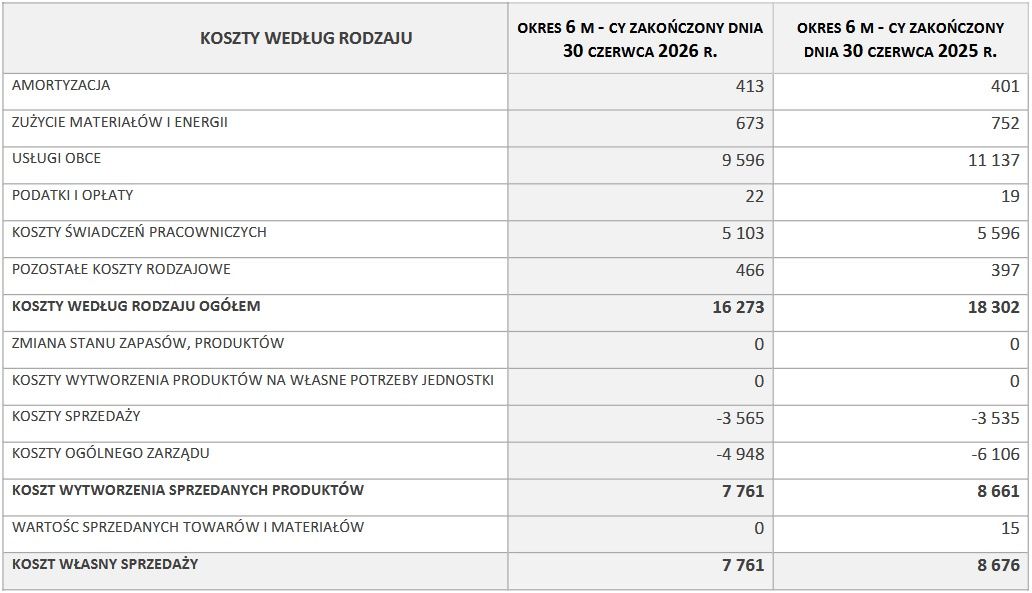
Półroczne wydatki rodzajowe grupy PMPG Polskie Media poszły w dół bardziej niż wpływy – o 11,1 proc., z 18,3 do 16,27 mln zł. Wydatki na usługi obce zmniejszono z 11,14 do 9,6 mln zł, a na pracowników – z 5,6 do 5,1 mln.

– Pierwsza połowa 2026 roku była dla Grupy okresem dalszej transformacji modelu biznesowego i koncentracji na rozwoju aktywów cyfrowych. Szczególnie istotnym wydarzeniem był debiut Do Rzeczy na rynku NewConnect, który otworzył przed spółką nowe możliwości rozwoju i pozyskiwania kapitału – stwierdził zarząd PMPG Polskie Media w komunikacie prasowym.
Na poziomie operacyjnym strata firmy zmalała r/r z 3,52 do 2,4 mln zł, a w ujęciu netto – z 2,67 do 1,87 mln.
W samym drugim kwartale grupa PMPG Polskie Media zanotowała 7,27 mln zł przychodów i 1 mln zł czystej straty, wobec 7,59 mln wpływów i 1,57 mln straty przed rokiem.
Firma ujemną rentowność notuje nieprzerwanie od czwartego kwartału 2023 roku. W 2024 roku miała 33,38 mln zł przychodów i 8,3 mln straty netto, a rok później – 32,18 mln wpływów i 8,59 mln straty.