Jesteś z branży mediów, marketingu i PR? Obserwuj nas na LinkedIn.
Ponad tydzień temu Business Insider Polska podał, że Bank Pekao prowadzi prace koncepcyjne nad swoim rebrandingiem. W grę wchodzi zmiana nazwy banku i jego logo, w którym od kilku lat znów jest żubr.
W pracach uczestniczyła specjalistka od marketingu Barbara Mróz-Gorgoń, o której głośno było w drugiej połowie sierpnia, gdy po kontrowersjach wokół opublikowanego przez jej fundację dokumentu "Polaków portret własny" rezygnowała z funkcji pełnomocniczki rządu ds. promocji Polski (objęła to stanowisko pod koniec lipca).
Stypułkowski: Bank Pekao mylony z PKO BP
Cezary Stypułkowski w rozmowie z Bankierem stwierdził, że potrzebę zmiany nazwy Banku Pekao sygnalizował już członkom jego rady nadzorczej, gdy uczestniczył w rekrutacji na stanowisko prezesa (Stypułkowski objął tę funkcję w listopadzie 2024 roku).

Przyczyną jest to, że Bank Pekao nadal jest mylony z PKO BP. Z przeprowadzonych przez ten pierwszy badań wynika, że banków nie rozpoznaje prawidłowo ponad 40 proc. klientów. – Kiedy pojawia się skojarzenie "PKO", w pierwszej kolejności dotyczy ono PKO BP. My jesteśmy w tej sytuacji drugim wyborem – opisał Stypułkowski. Zaznaczył, że sporo osób nie łączy też Banku Pekao z logo z żubrem.
Stypułkowski złożył wniosek do Urzędu Patentowego o prawa do nazwy Polbank. Bankierowi tłumaczył, że zdecydował się na to, "żeby ktoś nas nie wyprzedził". – Rozpowszechnienie informacji mogłoby sprawić, że ktoś zastrzegłby ten znak przed nami. Złożyłem odpowiednie oświadczenie, że marka zostanie przekazana Pekao – dodał.
Szef Pekao zapewnił, że nazwa banku na pewno nie zostanie zmieniona do końca 2027 roku. Podkreślił przy tym, że Pekao powinno być postrzegane jako polski bank z największą obecnością za granicą. – Nie ukrywam, że myślimy o nawiązaniu do motywu globusa i zagranicznej obecności banku. Mamy przepiękną dokumentację historyczną opartą właśnie na idei banku dla Polaków mających aspiracje i doświadczenie międzynarodowe – powiedział Bankierowi.
Wysokie prawdopodobieństwo rebrandingu Pekao
Na konferencji prasowej po publikacji kwartalnych wyników finansowych Banku Pekao Cezary Stypułkowski przedstawił podobne argumenty za zmianą nazwy. Ocenił, że Pekao ma "strukturalny problem budowania tożsamości" związany z tym, że jest mylony z PKO BP i zajmuje drugie miejsce wśród banków kontrolowanych przez Skarb Państwa.
Według Stypułkowskiego jest jeszcze duża przestrzeń do poprawy w tym obszarze. Zaznaczył, że władze banku decyzje w tej sprawie muszą podjąć "w perspektywie 2029 roku" (Pekao będzie wówczas obchodził 100-lecie działania).
Pytany o szanse na to, że bank zmieni nazwę, stwierdził: "Oceniam wysoko to prawdopodobieństwo".
Ponad 150 mln zł na marketing Banku Pekao
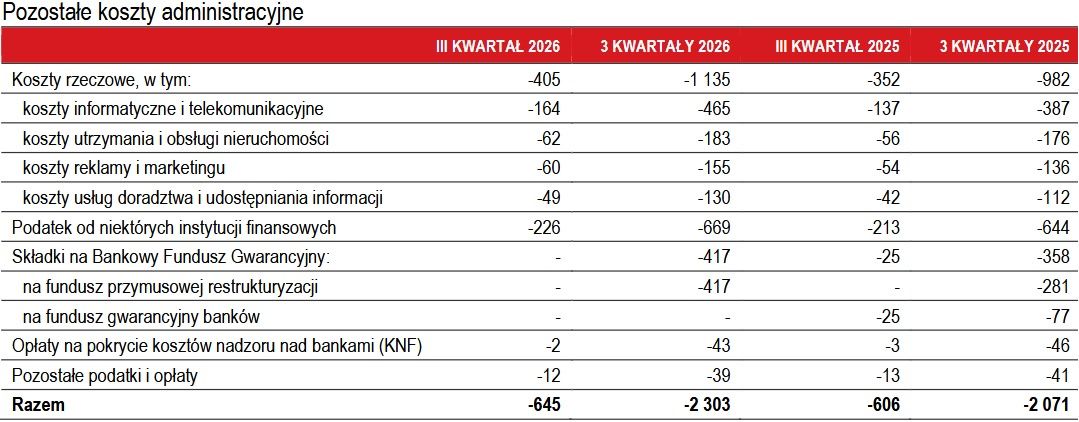
Obecnie Bank Pekao promuje swoje usługi pod dotychczasową marką. W pierwszych trzech kwartałach 2026 roku jego skonsolidowane wydatki marketingowe sięgnęły 155 mln zł, co wobec 136 mln przed rokiem oznacza wzrost o 14 proc.
W obszarze pozostałych kosztów administracyjnych dużo wyższe były wydatki informatyczne i telekomunikacyjne, które rok do roku poszły w górę z 387 do 465 mln zł. Z kolei nakłady na utrzymanie i obsługę nieruchomości wzrosły ze 176 do 183 mln, a na doradztwo i udostępnianie informacji – ze 112 do 130 mln.
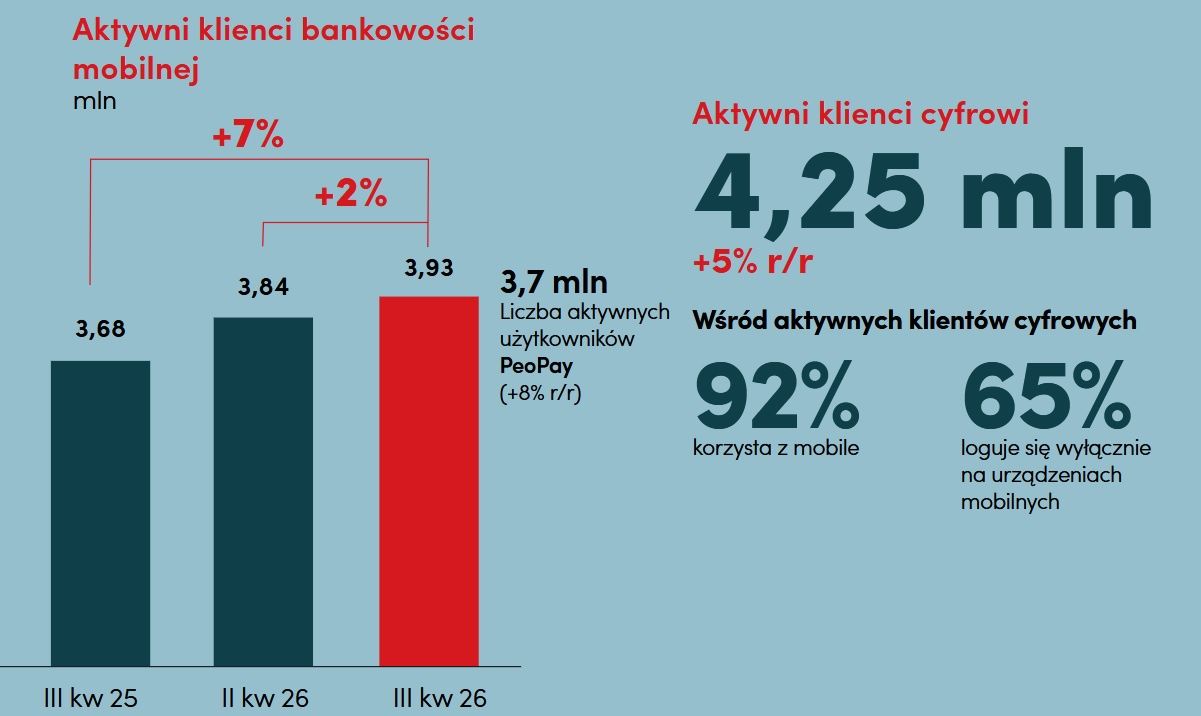
Na koniec września 2026 roku Bank Pekao miał 4,25 mln aktywnych klientów usług cyfrowych, o 5 proc. więcej niż przed rokiem. Z bankowości mobilnej korzystało 92 proc. tej grupy, zaś 65 proc. – wyłącznie z tej formy usług.
Aplikacja PeoPay miała zaś 3,7 mln aktywnych użytkowników, po wzroście rok do roku o 8 proc.
Zysk Banku Pekao zmalał przez wyższy podatek
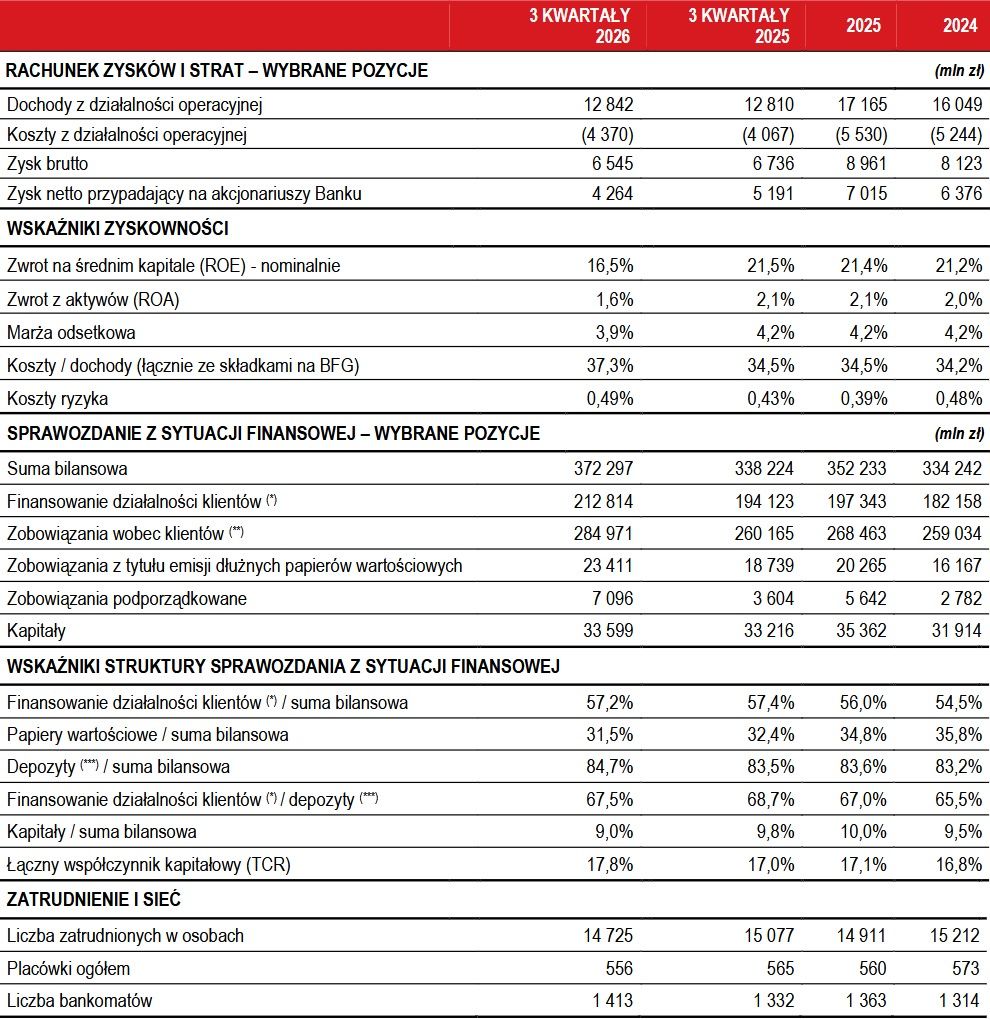
Po trzech kwartałach 2026 r. skonsolidowany zysk netto grupy Banku Pekao spadł o 18 proc. w ujęciu rocznym i wyniósł niemal 4,3 mld zł - poinformował w czwartek bank. Na spadek – jak przekonuje Pekao – wpływ miał przede wszystkim wyższy podatek dochodowy.
Zysk netto wyniósł dokładnie 4 mld 267 mln zł. Bank spadek zysku rok do roku tłumaczy podwyższeniem stawki podatku dochodowego do 30 proc., niższymi rynkowymi stopami procentowymi oraz wzrostem składek na Bankowy Fundusz Gwarancyjny. Jak podał Pekao, sam wpływ wyższego CIT na wynik netto w ujęciu rocznym to ponad 0,7 mld zł. Sam Bank wypracował 4 mld 150 mln zł zysku netto.
Bank odnotował wzrost kredytów ogółem o 10 proc. Kredyty korporacyjne (uwzględniające segment bankowości korporacyjnej i przedsiębiorstw) urosły o 13 proc., a portfel pożyczek gotówkowych na koniec września 2026 r. wzrósł do 16,2 mld zł, czyli o 16 proc. rdr. Sama nowa sprzedaż w III kwartale pożyczek gotówkowych wyniosła 2,3 mld zł.
Wynik odsetkowy banku za dziewięć miesięcy 2026 r. obniżył się o 1,5 proc. do ok. 10,1 mld zł. Bank wskazał, że wynik z opłat i prowizji wzrósł w okresie styczeń-wrzesień o 11 proc. do ponad 2,5 mld zł, za czym stała większa aktywność klientów oraz sprzyjająca koniunktura na rynkach kapitałowych.
ROE banku, czyli wskaźnik rentowności jego kapitału, wyniosło 16,5 proc. Bank dodaje, że z urocznionym kosztem Bankowego Funduszu Gwarancyjnego ROE wyniosło 16,8 proc, natomiast skorygowane o zmianę CIT wynosiłoby 19,4 proc. W strategii do 2027 r. bank zakłada ROE na poziomie powyżej 18 proc.
Wskaźnik kosztów do dochodów (C/I) Pekao z urocznionym kosztem BFG wyniósł 36,5 proc., a 34 proc. z wyłączeniem składki na Fundusz. W strategii C/I zaplanowano poniżej 35 proc.
Pekao podał również, że liczba aktywnych użytkowników bankowości mobilnej urosła na koniec czerwca do 3,93 mln. Strategia do 2027 r. zakłada, że ma ich być 4,4 mln.
Bank poinformował, że koszty ryzyka znalazły się w okresie 9 miesięcy na poziomie 49 pb. Zakładane koszty ryzyka (CoR) na koniec 2027 roku ma wynieść 65-75 pb.
Od stycznia do września konta w Banku Pekao otworzyło 360 tys. osób, a 33 proc. stanowiły osoby w wieku do 26 lat. Bank w strategii zapisał plan zwiększenia liczby młodych klientów do 1,4 miliona w 2027 roku z 1,1 miliona w 2024 roku.
– Aktywnie odpowiadamy na potrzeby naszych klientów, zwiększamy skalę działalności, kontrolujemy koszty – w efekcie, wyłączając efekt wyższych obciążeń podatkowych dla sektora bankowego, nasz wynik rok do roku jest porównywalny, pomimo niższych rynkowych stóp procentowych. Skutecznie wykorzystując ożywienie na rynku kredytów, nie zwalniamy tempa i będziemy w kolejnych kwartałach wzmacniać naszą pozycję konkurencyjną – stwierdził, cytowany w komunikacie, prezes banku Cezary Stypułkowski.
Bank Pekao, założony w 1929 r., jest jedną z największych instytucji finansowych w regionie Europy Środkowo-Wschodniej i drugim co do wielkości bankiem uniwersalnym w Polsce, posiada drugą co do wielkości sieć oddziałów w kraju. Bank jest notowany na Giełdzie Papierów Wartościowych w Warszawie. 20 proc. akcji Pekao kontroluje PZU, a 12,8 proc. ma PFR.
Zysk netto banku za 2025 r. wzrósł o 10 proc. i wyniósł 7,015 mld zł, co miało być efektem rosnącej dynamiki portfela kredytowego, mocnego wyniku prowizyjnego i skutecznej akwizycji klientów, zwłaszcza w bankowości dla firm.
źródło części tekstu: PAP