Jesteś z branży mediów, marketingu i PR? Obserwuj nas na LinkedIn.
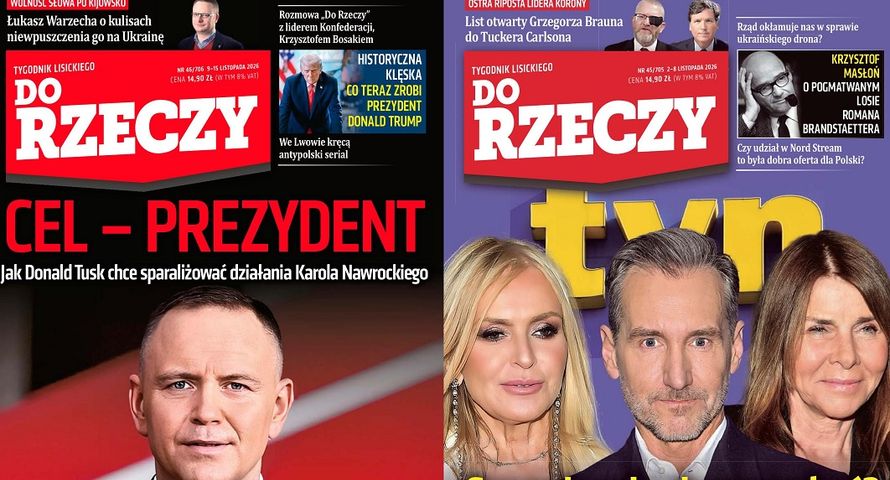
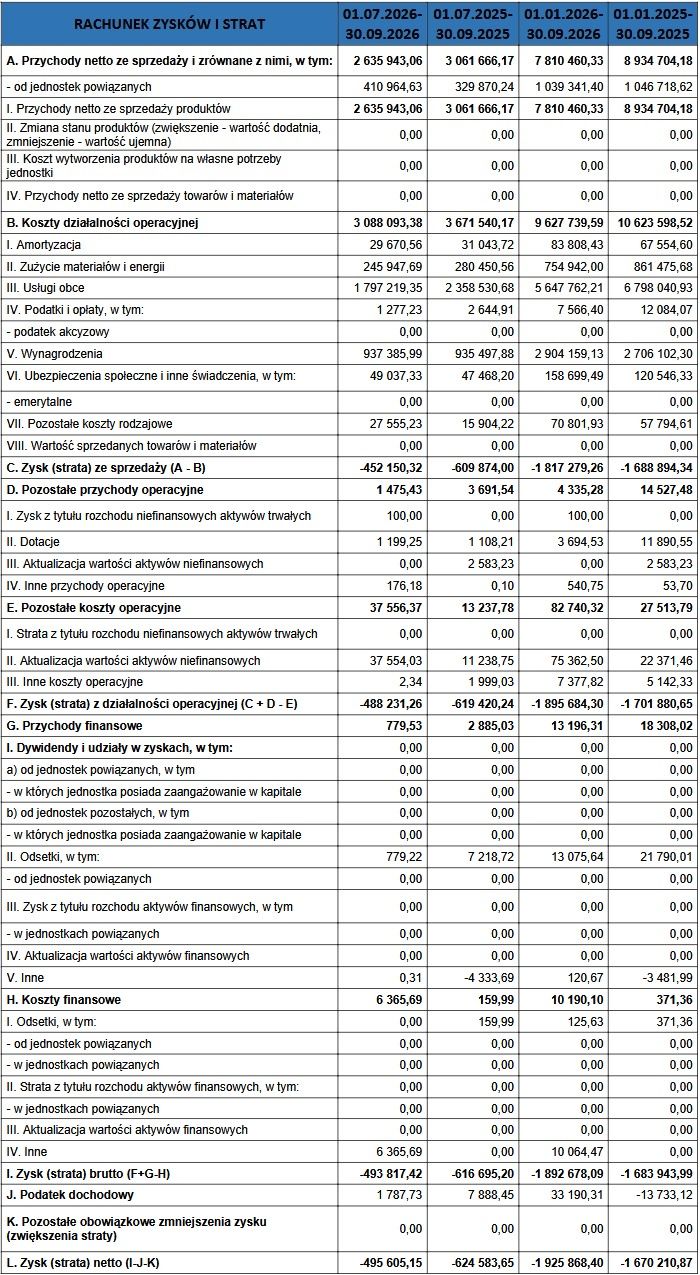
W trzecim kwartale 2026 roku Do Rzeczy wypracowało 2,63 mln zł przychodów sprzedażowych, o 13,9 proc. mniej niż przed rokiem. Wpływy od innych spółek z grupy PMPG Polskie Media poszły w górę z 329,9 do 411 mln zł.
Firma wydaje tygodnik "Do Rzeczy" i jego serwis internetowy oraz miesięcznik "Historia Do Rzeczy". Jak informowaliśmy, według danych Polskich Badań Czytelnictwa w drugim kwartale 2026 roku średnia sprzedaż ogółem "Do Rzeczy" zmalała r/r o 21,44 proc. do 19 853 egz.
Z drugiej strony firma ograniczyła w zeszłym kwartale wydatki operacyjne o 15,9 proc. do 3,09 mln zł. To głównie efekt spadku kosztów usług obcych (z 2,36 do 1,8 mln zł) oraz zużycia materiałów i energii (z 280,5 do 245,9 tys.). Natomiast wydatki na wynagrodzenia nieznacznie wzrosły – z 935,5 do 937,4 tys. zł.

Strata Do Rzeczy na poziomie operacyjnym zmalała z 619,4 do 488,2 tys. zł, zaś w ujęciu netto – z 624,6 do 495,6 tys.
Firma spadek przychodów i ujemną rentowność notuje nieprzerwanie od kilku kwartałów. Łącznie od stycznia do września 2026 roku osiągnęła 7,81 mln zł wpływów sprzedażowych, o 12,6 proc. mniej niż przed rokiem. Natomiast jej strata netto pogłębiła się z 1,67 do 1,93 mln.
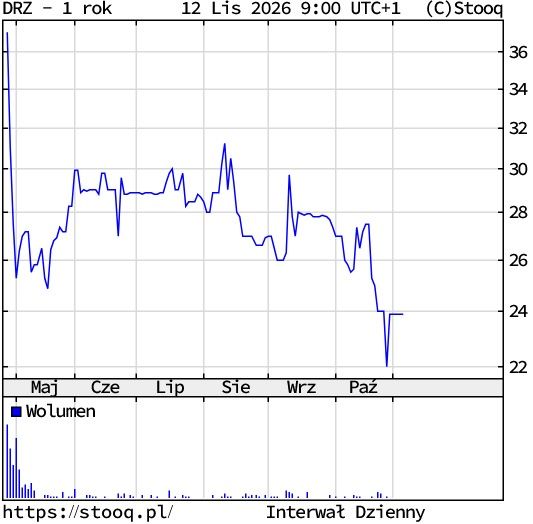
Do Rzeczy mocno staniało na giełdzie
W kwietniu bieżącego roku Do Rzeczy zadebiutowało na bocznym rynku warszawskiej giełdy. W 2025 roku w ramach ofert publicznych akcje spółki kupiło ponad 520 inwestorów. Jak szczegółowo opisywaliśmy, z pierwszej emisji firma pozyskała brutto 1,87 mln zł, a z drugiej – 1,13 mln. Walory były sprzedawane po 57 zł za sztukę.
W zeszły czwartek kurs Do Rzeczy wynosił 23,9 zł. 70,79 proc. akcji spółki należy do PMPG Polskie Media.