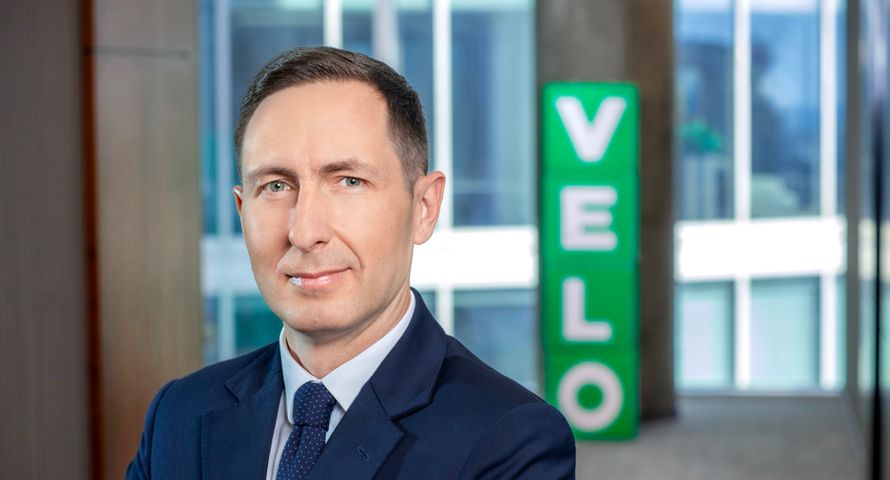
Przestał Pan pełnić obowiązki dyrektora i objął stanowisko na stałe. Co się zmieniło?
To nie określenie "pełniący obowiązki" definiuje sposób mojego działania, tylko sytuacja w organizacji. Dołączyłem do VeloBanku w lutym, kilka miesięcy przed pozostałymi pracownikami przechodzącymi z części detalicznej Citi Handlowego. Najważniejszym projektem było wtedy przeprowadzenie migracji.
WIDEOKliknij „sprawdź” i przenieś hipotekę do VeloBanku – możesz zyskać niższą ratę

Trzeba było po prostu zakasać rękawy, szybko wejść w działania zespołu, który od wielu miesięcy nad nią pracował, i skupić się na tym, żeby sprawnie przeprowadzić cały proces. Objęcie przeze mnie stanowiska na stałe zbiegło się z zakończeniem tego etapu.
Dziś kurz już opadł i stopniowo przechodzimy do standardowego trybu działania. To właśnie zmiana sytuacji banku ma większe znaczenie niż samo formalne potwierdzenie mojej funkcji.
Klient często jest związany z bankiem przez wiele lat. W przypadku migracji musi zmienić przyzwyczajenia, choć sam nie podjął decyzji o przejściu. Jak przygotowaliście klientów części detalicznej Citi Handlowego do tej sytuacji?
Każda zmiana wiąże się z pewnymi niedogodnościami. Niezależnie od tego, czy zmieniamy bank, czy samochód, musimy nauczyć się niektórych rzeczy od nowa.
Wieloletni klienci Citi Handlowego trafili do innej organizacji, z innymi rozwiązaniami, procesami i sposobem korzystania z bankowości. To naturalnie oznaczało konieczność zmiany części dotychczasowych przyzwyczajeń.
A co z perspektywy czasu zrobilibyście inaczej?
Z perspektywy czasu uważam, że należało mocniej postawić na przygotowanie klientów do tej zmiany. Wcześniej należało rozpocząć komunikację i powiedzieć, jak będzie wyglądał sam proces przejścia.
Trudność polegała na tym, że do momentu migracji oba banki działały niezależnie, co ograniczało możliwość komunikowania klientom szczegółów przyszłej oferty, funkcjonalności czy sposobu korzystania z bankowości.
Informacje o tym, co należy zrobić pierwszego dnia, były przekazywane wielokrotnie. Duża grupa klientów wiedziała więc, jakie czynności trzeba wykonać. Słabiej wybrzmiało natomiast to, że codzienne korzystanie z banku będzie wyglądało inaczej.

Czy problemy po migracji przełożyły się na spadek zaufania i satysfakcji klientów? Jak oceniacie ich reakcje, także te widoczne w mediach społecznościowych?
Nie widzimy, żeby migracja przełożyła się na spadek wskaźników zaufania czy satysfakcji klientów. Trzeba jednak spojrzeć na tę sytuację z szerszej perspektywy. Przenosiliśmy pół miliona klientów z jednego działającego banku do drugiego, który również przez cały ten czas obsługiwał swoich klientów. To była duża i skomplikowana operacja.
Najwięcej problemów pojawiło się w pierwszych dniach po migracji, szczególnie pierwszego dnia. Według naszych danych 86 proc. klientów przeszło przez ten proces bez problemu i mogło od razu zacząć korzystać z bankowości VeloBanku.
A pozostali?
Nie chcę jednak bagatelizować pozostałych. Ci, którzy napotkali trudności, naturalnie znacznie częściej dzielili się swoim doświadczeniem, również w mediach społecznościowych. Bardzo uważnie śledziliśmy te głosy i reagowaliśmy tam, gdzie pojawiały się problemy. Social media były dla nas w tamtym momencie nie tylko przestrzenią komunikacji, ale też ważnym źródłem informacji o tym, z czym klienci mierzą się po migracji.
Jak wyglądała ta migracja z centrum dowodzenia?
Mieliśmy jedno miejsce, w którym pracowały razem zespoły PR, marketingu i social mediów, w bezpośrednim kontakcie z zarządem, biznesem, IT, infolinią i oddziałami. Dzięki temu informacje krążyły bardzo szybko.
Od początku wiedzieliśmy, że media społecznościowe będą ważnym kanałem kontaktu z klientami, ale już pierwszego dnia zobaczyliśmy, że ich rola będzie znacznie większa. Kiedy po dziewiątej pojawiły się pierwsze sygnały o trudnościach z logowaniem, od razu zmieniliśmy sposób pracy. Opublikowaliśmy pierwszy komunikat i od tego momentu aktualizowaliśmy informacje co kilka godzin. Ten rytm utrzymaliśmy również w kolejnych dniach.
Najważniejszy był jednak przepływ informacji. To, co widzieliśmy w social mediach, przekazywaliśmy do zespołów produktowych, technologicznych czy obsługi klienta. Od nich dostawaliśmy z kolei informacje, co się dzieje i jak możemy pomóc konkretnej osobie. Oddelegowaliśmy nawet jednego z członków naszego zespołu bezpośrednio do call center, żeby skrócić tę drogę jeszcze bardziej.
Co ciekawe, szybko okazało się też, że nie wszystkie problemy miały źródło w technologii. Wiele zgłoszeń dotyczyło nieaktualnych danych, na przykład dokumentu tożsamości czy numeru telefonu. W praktyce nasze "centrum dowodzenia" stało się więc miejscem, w którym zbieraliśmy sygnały od klientów, przekazywaliśmy je do właściwych zespołów i możliwie szybko wracaliśmy z rozwiązaniem.
Przy takiej operacji nie da się przewidzieć wszystkiego. Można natomiast zadbać o to, żeby właściwi ludzie byli ze sobą w stałym kontakcie, informacje szybko docierały tam, gdzie są potrzebne, a klient możliwie szybko otrzymywał pomoc.
Czy planując kolejne kampanie, bierzecie pod uwagę, że część odbiorców nadal może oceniać bank przez pryzmat problemów po migracji? Jak wpływa to na treść reklam i sposób reagowania na krytyczne komentarze?
Trzeba zachować równowagę. Ponad 2 mln klientów na co dzień wygodnie korzysta z naszych usług, dlatego naturalnie w kampaniach mówimy o mocnych stronach VeloBanku: nowoczesności, wygodzie i bezpieczeństwie.
A jednocześnie klientom, którzy dołączyli do nas w wyniku migracji, chcemy pokazywać rozwiązania, których być może jeszcze nie mieli okazji poznać, jak VeloKorzyści, ułatwienia dla kierowców w aplikacji, automatyczne opłacanie rachunków, atrakcyjne lokaty czy ubezpieczenia.
Chcemy zachęcić ich, żeby z tych rozwiązań korzystali i sami przekonali się, jak wygląda codzienne bankowanie z VeloBankiem. Bo ostatecznie najlepszym sposobem na budowanie zaufania jest po prostu dobre, codzienne doświadczenie z bankiem.
Jak doświadczenia z obsługą zgłoszeń w mediach społecznościowych zmieniły codzienną pracę zespołu komunikacji? Które rozwiązania zostały z Wami na stałe?
Chyba nie tyle zmieniło to nasz sposób pracy, ile utwierdziło nas w przekonaniu, że komunikacja ma największy sens wtedy, kiedy działa blisko biznesu i jest częścią procesu od samego początku.
To, co zostało z nami na stałe, to szybki przepływ informacji i bardzo bliska współpraca między komunikacją, obsługą klienta, biznesem i zespołami technologicznymi. Dzięki temu sygnały, które pojawiają się chociażby w social mediach, mogą szybko trafić do osób, które są w stanie realnie zareagować.
Dzisiaj komunikację traktujemy nie tylko jako funkcję, która mówi o tym, co robi bank. Jest również ważnym źródłem informacji o tym, czego potrzebują klienci i gdzie możemy działać lepiej.
Czy stała obecność Magdaleny Różczki daje marce większą rozpoznawalność, czy w pewnych sytuacjach ogranicza możliwości kreatywne?
Magdalena Różczka jest ważną częścią świata naszej marki. Jest znaną i lubianą aktorką, więc oczywiście wzmacnia rozpoznawalność VeloBanku, ale nie czujemy, żeby ograniczała nas kreatywnie. Pracujemy z Magdą od lat i świadomie rozwijamy tę współpracę.
Nie traktujemy jej wyłącznie jako twarzy kampanii, ale jako wiarygodną część naszego świata. Magda wnosi perspektywę aktorską i duże doświadczenie w pracy z komunikatem. Jeżeli widzi, że coś można powiedzieć naturalniej albo scena może lepiej wybrzmieć, wspólnie nad tym pracujemy. Ponadto klienci mogą też usłyszeć Magdę na infolinii czy spotkać podczas naszych wydarzeń – ostatnio na przedpremierowych pokazach filmu "Dziki Dziki Wschód", w reżyserii Jana Holoubka, w ramach wsparcia przez VeloBank tego projektu.
Dla mnie największą wartością tej współpracy jest właśnie spójność. Chcemy, żeby klient rozpoznawał świat VeloBanku niezależnie od tego, gdzie styka się z naszą marką. Długoterminowa współpraca z ambasadorem nie musi ograniczać kreatywności. Przeciwnie, daje marce mocny punkt odniesienia, wokół którego można opowiadać wciąż nowe historie.
Jak układacie współpracę z agencjami: na jakim etapie włączacie je w pracę i ile przestrzeni mają na kwestionowanie założeń banku?
Najlepsze pomysły powstają tam, gdzie jest przestrzeń do dyskusji. Dlatego agencje traktujemy jak partnerów. Z naszej strony ważne jest jasne określenie celu biznesowego i ram, w których się poruszamy. Natomiast sposób dojścia do tego celu powinien być przedmiotem wspólnej pracy.
Dobry brief nie jest instrukcją obsługi kampanii, tylko zaproszeniem do znalezienia najlepszego rozwiązania. Oczekuję od agencji nie potakiwania, lecz dobrej argumentacji. Jeżeli istnieje lepsze rozwiązanie, powinniśmy umieć wspólnie zmienić kierunek.

Przez ostatnie kilka lat zbudowaliśmy charakterystyczny, rozpoznawalny język komunikacji, który daje agencjom dużą przestrzeń kreatywną, ale jednocześnie wymaga konsekwencji. Chcemy być odważni i zaskakiwać, nie tracąc przy tym spójności marki.
Marketing ma ułatwiać zakup, ale kredyt oznacza zobowiązanie na dłuższy czas. Jak dbacie o to, żeby skracanie ścieżki do zawarcia umowy nie odbywało się kosztem zrozumienia jej warunków i konsekwencji?
Nie widzę tu sprzeczności. Dobra komunikacja powinna ułatwiać klientowi zrozumienie produktu, ale nie upraszczać samej decyzji, szczególnie kiedy mówimy o zobowiązaniu finansowym na kilka czy kilkanaście lat.
Dlatego w przypadku kredytów równie ważne jak pokazanie korzyści jest jasne przedstawienie kosztów, warunków i konsekwencji. Prosty język nie może oznaczać pomijania informacji, które są ważne dla decyzji klienta. Wręcz przeciwnie, naszym zadaniem jest podać je w taki sposób, żeby były rzeczywiście zrozumiałe.
Oczywiście bankowość jest sektorem mocno regulowanym, dlatego współpraca z zespołami prawnymi i compliance jest częścią naszej codziennej pracy. Ale dla mnie to nie jest wyłącznie kwestia regulacji. To po prostu odpowiedzialna komunikacja.
Jak sprawdzacie, czy klient rzeczywiście rozumie reklamę i ofertę kredytową? Zdarzyło Wam się zmienić lub odrzucić skuteczny sprzedażowo komunikat, ponieważ mógł budować niewłaściwe oczekiwania?
Wychodzimy z założenia, że to bank powinien rozumieć język klienta, a nie klient uczyć się języka bankowości. Produkty finansowe bywają skomplikowane, ale sposób, w jaki o nich mówimy, nie musi taki być.
Dlatego dużą wagę przykładamy do prostego i zrozumiałego języka. W marketingu mówi się o obciążeniu poznawczym: im więcej wysiłku wymaga od odbiorcy zrozumienie komunikatu, tym trudniej mu świadomie podjąć decyzję. Naszą rolą jest ten wysiłek ograniczać, ale nigdy kosztem informacji potrzebnych do właściwego zrozumienia produktu. I to jest dla mnie ważniejsze niż krótkoterminowa skuteczność komunikatu.
Jak zmienia się komunikacja VeloBanku wraz z rozwojem banku i poszerzaniem grona klientów? Co z dotychczasowego podejścia chcecie zachować, a co wymaga zmiany?
VeloBank jest dziś w innym miejscu niż kilka lat temu. Na początku najważniejsze było zbudowanie nowej marki i jej rozpoznawalności. Dziś jesteśmy większym bankiem, mamy szerszą ofertę i docieramy do coraz bardziej różnorodnych grup klientów. To naturalnie oznacza, że również nasza komunikacja musi się rozwijać.
Nie chcemy przy tym tracić tego, co od początku wyróżniało VeloBank: odwagi, charakterystycznego stylu i koncentracji na wygodzie klienta. Zmieniają się natomiast skala i różnorodność tego, o czym i do kogo mówimy.
Dobrym przykładem są klienci zamożni, do których kierujemy naszą nową submarkę Velo Private Banking. To grupa, która ma inne potrzeby i oczekiwania, także wobec sposobu komunikacji. Musimy więc umieć zmieniać język i akcenty, pozostając jednocześnie rozpoznawalnym VeloBankiem. I chyba właśnie to jest dzisiaj najciekawszym wyzwaniem.
Do jakich klientów najtrudniej Wam dziś dotrzeć? Czy przeszkodą jest znajomość marki, jej postrzeganie, sama oferta czy sposób przedstawiania korzyści?
Dziś największym wyzwaniem nie jest samo dotarcie do konkretnej grupy klientów, ale zdobycie jej uwagi. Żyjemy w ogromnym natłoku komunikatów, a bankowość jest kategorią, w której oferty różnych instytucji mogą być do siebie dość podobne. Trzeba więc znaleźć powód, żeby klient nie tylko nas zauważył, ale też chciał nas lepiej poznać.
Jednocześnie dziś trafiamy do coraz bardziej zróżnicowanych klientów. Dla jednych najważniejsze są szybkość, wygoda i możliwość załatwienia wszystkiego cyfrowo. Inni oczekują przede wszystkim indywidualnego podejścia, relacji z doradcą i poczucia bezpieczeństwa. Szczególnie dobrze widać to w segmencie klientów zamożnych, gdzie zaufanie i jakość relacji mają ogromne znaczenie.
Wyzwaniem nie jest więc dla nas wybór między technologią a relacją. Chodzi o to, żeby umiejętnie połączyć oba te światy pod jedną marką. Technologia ma dawać klientowi wygodę, a człowiek pojawiać się tam, gdzie relacja i indywidualne podejście rzeczywiście mają znaczenie.
Co dla VeloBanku oznacza ambicja stworzenia "love brandu"? Jak odróżniacie emocjonalne przywiązanie do marki od zadowolenia z oprocentowania, promocji albo wygody korzystania z konta?
Klient nie marzy o produkcie bankowym. Chce poczucia bezpieczeństwa, swobody i realizacji planów. Rolą komunikacji jest połączyć produkt z tym prawdziwym celem. Branża dobrze rozumie potrzeby funkcjonalne, ale wciąż może lepiej odpowiadać na emocjonalne. Pieniądze dają bezpieczeństwo, niezależność i możliwość realizacji planów. Chcemy pomagać klientowi czuć, że ma kontrolę i wsparcie. Jest to bliskie naszej marce, nieprzypadkowo zresztą w jej nazwie kryje się LOVE i ambicja budowania marki, którą klienci po prostu lubią.
Chcemy iść jeszcze o krok dalej, dlatego od początku szukamy też emocji, które są szersze niż sama bankowość. W poprzednich latach wykorzystywaliśmy motyw LOVE między innymi w kampaniach walentynkowych, pokazując różne wymiary miłości: do partnera, rodziny, przyjaciół czy samego siebie. W tym roku pójdziemy w trochę inną stronę, choć nadal bardzo emocjonalną. Nie chcę jeszcze zdradzać zbyt wiele, ale będziemy mówić o tym, jak dużą moc mają słowa.
Gdzie stawiacie granicę hiperpersonalizacji, żeby dopasowana oferta nie wywoływała poczucia, że bank wie o kliencie zbyt wiele? Jak sprawdzacie, które formy wykorzystania danych są dla odbiorców komfortowe?
W VeloBanku od dawna mówimy o hiperpersonalizacji, ale rozumiemy ją dość prosto: chcemy jak najlepiej rozpoznawać potrzeby klienta i pojawiać się z właściwą propozycją we właściwym momencie. Nie chodzi o to, żeby wykorzystać absolutnie wszystko, co o kliencie wiemy, tylko żeby dzięki tej wiedzy być dla niego bardziej użytecznym.
Rozwój AI daje nam w tym obszarze zupełnie nowe możliwości, bo pozwala jeszcze lepiej dopasowywać komunikację i doświadczenie do indywidualnych potrzeb. Ale technologia nie przesuwa granicy tego, co jest dla nas najważniejsze. Tą granicą pozostają zaufanie, prywatność i komfort klienta.
Dobra personalizacja powinna być naturalna. Klient powinien mieć poczucie, że bank rozumie jego potrzeby, a nie że go obserwuje. Jeśli personalizacja zaczyna budzić dyskomfort, to znaczy, że poszliśmy o krok za daleko.
Bank oferuje wiele produktów dla różnych odbiorców. Jak ustalacie, co i kiedy promować, żeby komunikacja poszczególnych ofert nie konkurowała ze sobą i nie przytłaczała klienta?
Nie chcemy komunikować wszystkiego wszystkim i przez cały czas. Patrzymy na potrzeby klienta, kontekst i moment, w którym dana oferta może być dla niego rzeczywiście interesująca. Chodzi o to, żeby komunikacja była użyteczna, a nie przytłaczająca.
Jednocześnie marka nie może rozmawiać z klientem wyłącznie wtedy, kiedy chce mu coś sprzedać. Zaufanie i relację buduje się również pomiędzy kampaniami sprzedażowymi. Dlatego edukujemy, angażujemy się w sponsoring i tworzymy własne inicjatywy dla klientów. Nie wszystkie te działania muszą mieć bezpośredni cel sprzedażowy. Ważne, żeby były spójne z wartościami VeloBanku i pozostawiały po sobie realną wartość.
Dobrym przykładem jest VeloTalent, w którym wspieramy młodych artystów i sportowców nie tylko finansowo, ale też pomagamy im rozwijać kompetencje i realizować konkretne projekty. Elementem programu jest coroczny koncert, na który zapraszamy naszych klientów i partnerów.
Relacji z marką nie buduje się wyłącznie produktem czy kolejną promocją. Czasem największą wartość ma doświadczenie, które klient po prostu chce zapamiętać.
Jakie najważniejsze zmiany w kampaniach i działaniach komunikacyjnych planujecie na najbliższy rok? Jakie konkretne efekty mają przynieść i po czym ocenicie ich powodzenie?
W najbliższym roku koncentrujemy się na trzech priorytetach: pozyskiwaniu nowych klientów, zwiększaniu aktywności i lojalności obecnych oraz dalszym budowaniu jakości i zadowolenia klientów. Te trzy obszary bezpośrednio wynikają ze strategii banku, której celem jest dalszy, rentowny wzrost.
W akwizycji chcemy rosnąć szybciej niż rynek, coraz precyzyjniej wykorzystywać dane i rozwijać komunikację do kluczowych segmentów, w tym klientów zamożnych i private banking. Jednocześnie coraz większą wagę przykładamy do rozwoju relacji z obecnymi klientami, ich aktywności i korzystania z kolejnych produktów.
Trzeci obszar to jakość i zadowolenie klientów. Chcemy konsekwentnie budować bank, któremu klienci ufają, z którego są zadowoleni i z którym po prostu dobrze bankuje im się na co dzień.
Efekty będziemy więc mierzyć bardzo konkretnie: tempem pozyskiwania klientów, ich aktywnością i lojalnością oraz wskaźnikami jakości i satysfakcji. Marketing ma wspierać wzrost banku, ale ten wzrost musi być trwały i oparty na dobrej relacji z klientem.
Jeśli za rok klient miałby przeczytać ten wywiad – to co chce Pan obiecać, że na pewno się wydarzy w tym czasie?
Mogę zobowiązać się do tego, że będziemy jeszcze uważniej słuchać klientów i konsekwentnie upraszczać ich kontakt z bankiem. Chcemy, żeby VeloBank był obecny wtedy, kiedy jest naprawdę potrzebny, oferując rozwiązania wygodne, nowoczesne i bezpieczne, ale jednocześnie nie tracąc tego, co w bankowości nadal jest bardzo ważne: relacji i ludzkiego podejścia. Technologia, również AI, ma nam w tym pomagać.